La fine dell’estate segna anche per il canale ICT l’inizio di una nuova stagione di sfide, confronti e, in molti casi, scelte.
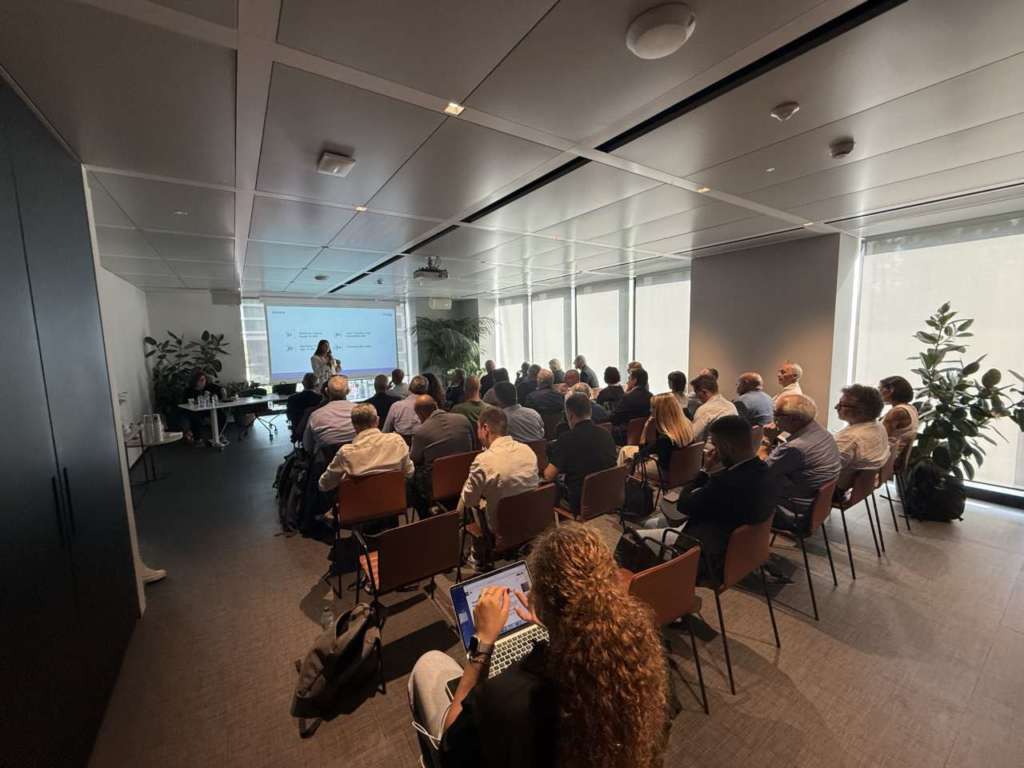
A inaugurare dunque questa nuova stagione, il 9 settembre scorso si è svolta una nuova edizione di Distriboutique, che ha riunito, in un intenso pomeriggio di confronto, vendor, distributori e system integrator per mettere in relazione i numeri del mercato con le esperienze di chi lo vive ogni giorno.
Immutato il format: nato come un club del canale ICT, Distriboutique affida infatti ai dati il compito di aprire la discussione e lascia poi la parola agli operatori, chiamati a verificare quanto la fotografia complessiva corrisponda alle dinamiche osservate nelleloro rispettive attività.
Così, anche in questa edizione, il confronto è partito dall’analisi di Isabel Aranda, Country Director di CONTEXT per l’Italia, che ha sottolineato il ritorno alla crescita della distribuzione italiana. Cloud, cybersecurity, infrastrutture, gestione dei dati e intelligenza artificiale entrano però sempre più spesso negli stessi progetti, mentre l’aumento dei prezzi e la moltiplicazione delle tecnologie rendono meno efficace affrontare ciascuna area separatamente.
Dalle diverse voci della filiera è emersa così una direzione condivisa: integrare offerte, competenze e servizi per trasformare portafogli sempre più ampi in soluzioni coerenti con le esigenze dei clienti. Un passaggio che estende il ruolo dei distributori oltre la disponibilità dei prodotti e spinge i system integrator a individuare le tecnologie sulle quali costruire competenze, servizi e modelli organizzativi sostenibili.
Canale ICT, la ripresa parte dal canale business
Ma partiamo dai numeri.
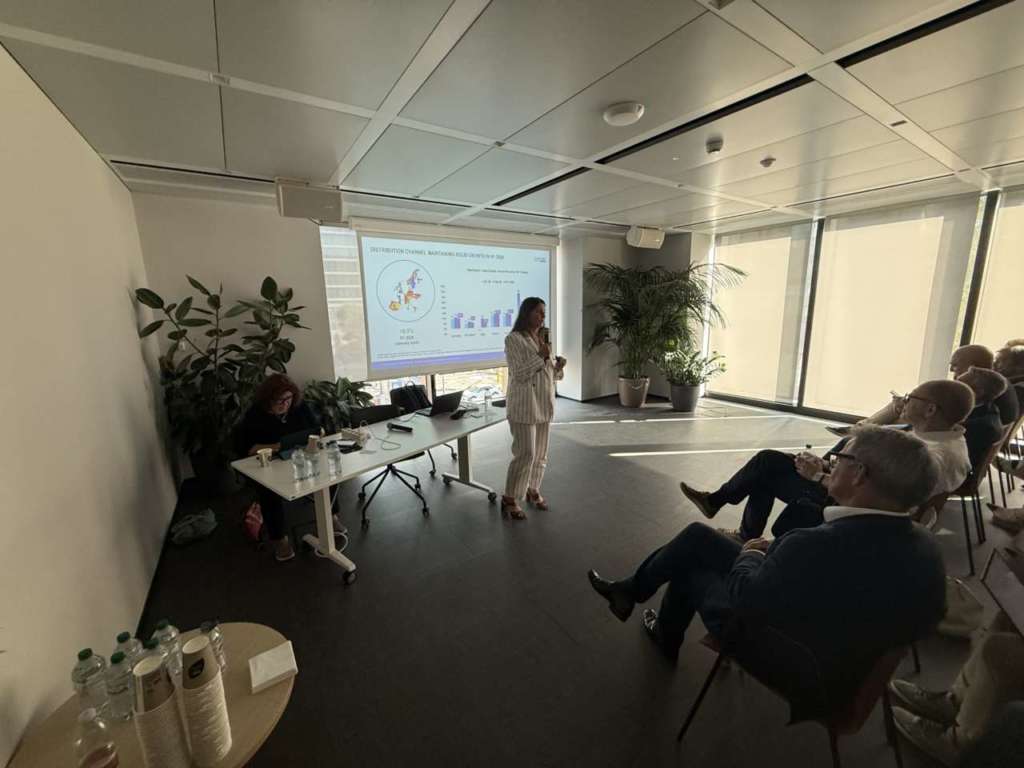
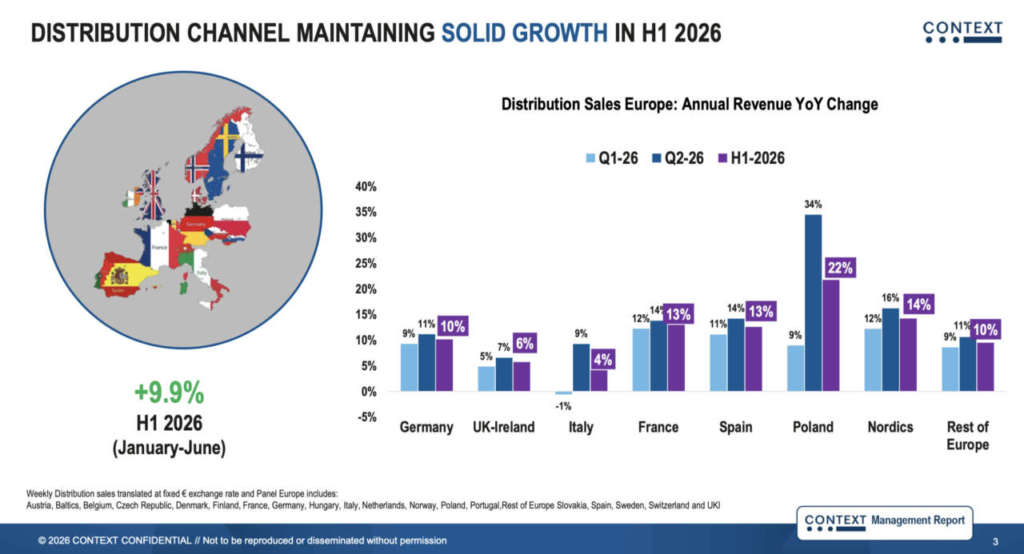
I dati presentati da Isabel Aranda collocano il mercato italiano all’interno di una distribuzione europea in forte crescita. Nel primo semestre del 2026 i ricavi del canale sono aumentati del 9,9% a livello continentale. Tutti i principali Paesi hanno chiuso il periodo in territorio positivo, anche se con velocità differenti: la Polonia ha registrato un incremento del 22%, Francia e Spagna del 13%, Germania del 10%, Regno Unito e Irlanda del 6%.
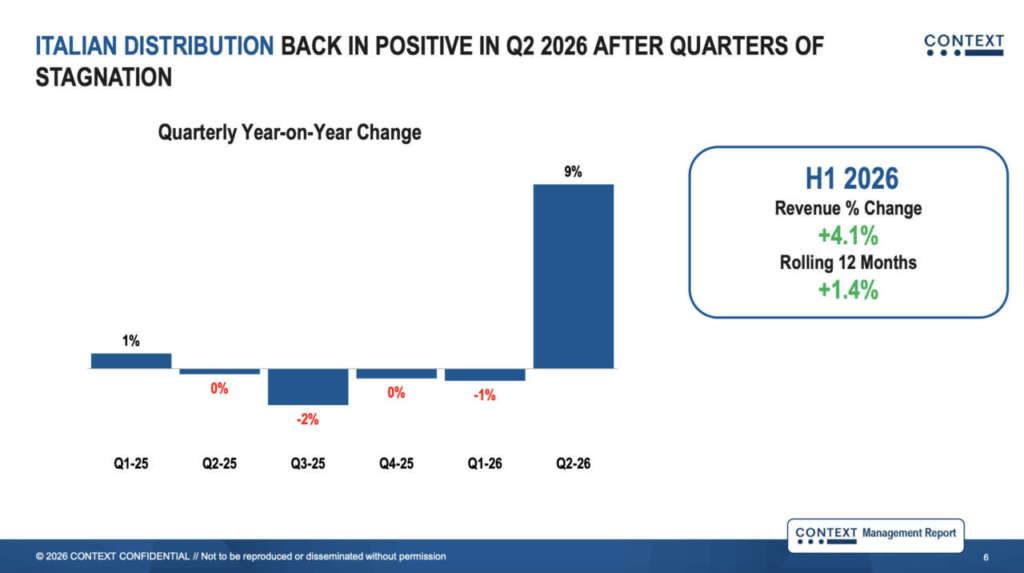
L’Italia si è fermata al 4,1%, ma il dato semestrale riflette due trimestri molto diversi. Dopo il calo dell’1% dei primi tre mesi, il mercato ha accelerato nel secondo trimestre, raggiungendo una crescita del 9%. Un risultato nettamente superiore alle attese di CONTEXT, che aveva attestato le proprie stime a un incremento decisamente più modesto dell’1%.
La media mobile degli ultimi dodici mesi è così tornata in territorio positivo, all’1,4%: un segnale che il recupero del secondo trimestre ha cominciato a modificare anche la tendenza di fondo. La ripresa, tuttavia, non è stata lineare. Dopo il calo del 6% di gennaio, febbraio ha segnato un incremento del 7% e marzo una nuova flessione . Il cambio di passo è arrivato da aprile, con tre mesi consecutivi di crescita: +12% ad aprile, +5% a maggio e +11% a giugno.
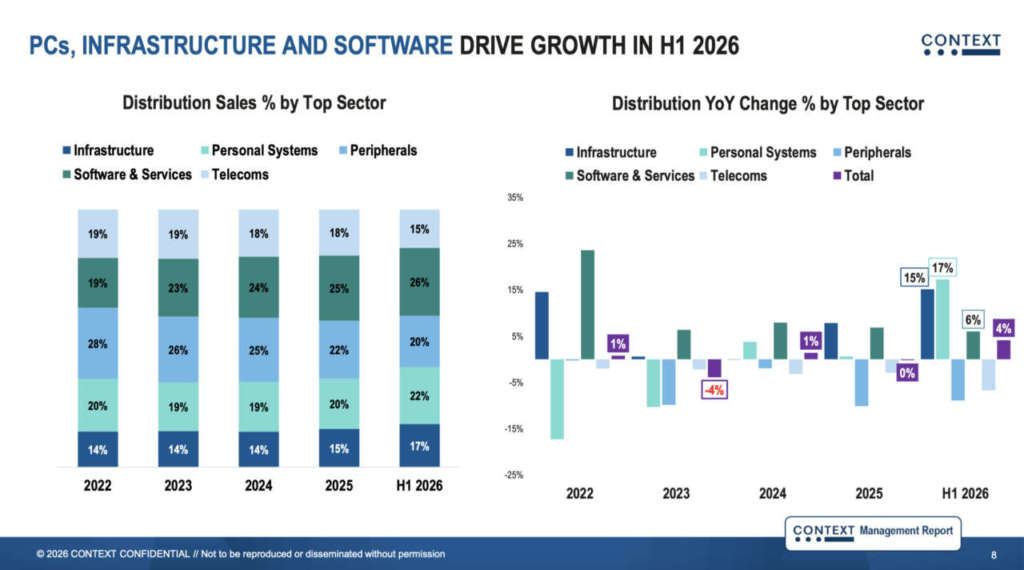
A sostenere la ripresa sono stati soprattutto i Personal Systems, cresciuti del 17%, e le infrastrutture, in aumento del 15%. Software e servizi hanno registrato un progresso del 6%, mentre le telecomunicazioni hanno perso il 6%.
Il recupero è stato sostenuto soprattutto dai due principali segmenti di reseller che lavorano con le imprese. Nel primo semestre, le vendite della distribuzione agli Small and Medium Reseller, cioè ai rivenditori che servono prevalentemente le PMI, sono cresciute del 9%. Quelle destinate ai Corporate Reseller, maggiormente orientati verso aziende di grandi dimensioni e progetti strutturati, sono aumentate del 10%. Per entrambi l’accelerazione si è concentrata nel secondo trimestre, chiuso con un incremento del 15%. I canali consumer hanno seguito la direzione opposta: le catene retail hanno perso il 3% e gli e-tailer rivolti ai consumatori il 26%.
Tra i canali business, lo Small and Medium Reseller è quello che permette di misurare meglio lo stato di salute del mercato italiano, perché riunisce i rivenditori che lavorano soprattutto con le piccole e medie imprese. Il suo peso è rilevante: dei circa 19.800 reseller attivi in Italia, nove su dieci appartengono a questa categoria. Il ritorno alla crescita del segmento, che nel primo semestre ha guadagnato il 9%, rappresenta quindi un segnale positivo.
Il dato richiede però una lettura più attenta. Nello stesso periodo, il numero degli Small and Medium Reseller che hanno acquistato dalla distribuzione è diminuito del 5%, mentre il valore medio degli acquisti effettuati da ciascun operatore è aumentato del 14%. In altre parole, la distribuzione ha venduto di più a questo segmento perché i reseller rimasti attivi hanno effettuato ordini di valore maggiore. Una dinamica sulla quale incidono la concentrazione degli acquisti e, come vedremo, il forte aumento dei prezzi. E che rende ancora più rilevante la capacità di costruire relazioni e offerte capaci di collegare vendor, tecnologie e servizi differenti.
Canale ICT. La crescita dei ricavi risente dell’aumento dei prezzi
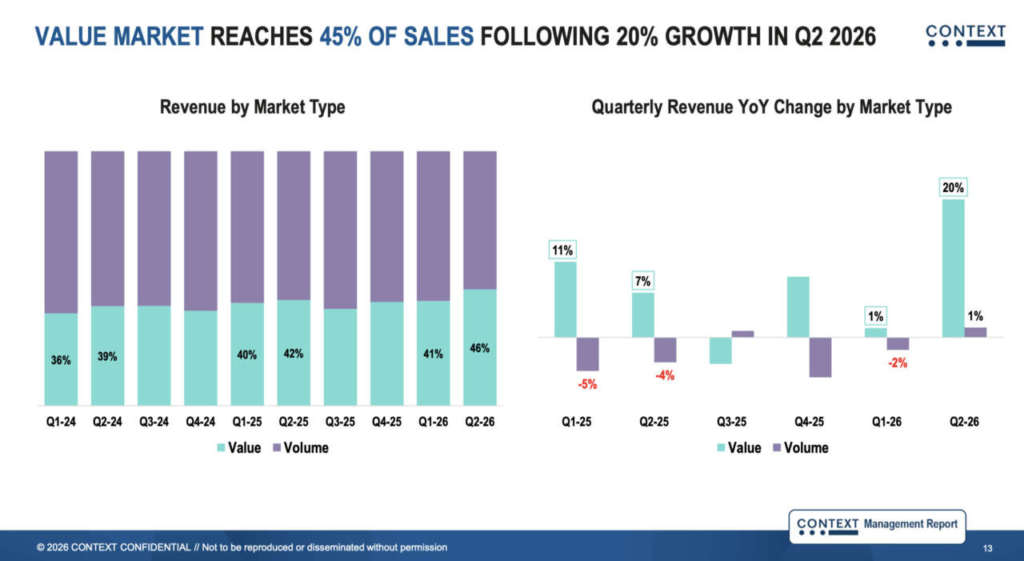
La ripresa italiana ha un motore preciso: il mercato a valore, che comprende aree come server, data management, software e cybersecurity. Nel secondo trimestre questo insieme di prodotti e soluzioni ha generato il 20% di ricavi in più e ha portato il proprio peso a circa il 46% delle vendite della distribuzione. La crescita dell’intero semestre è stata dell’11%. Il mercato a volume, nel quale rientrano PC, smartphone e periferiche, è invece rimasto fermo. Anche osservando gli ultimi dodici mesi, le due traiettorie restano distanti: +7% per il valore e -2% per il volume.
Il fatturato, però, non cresce soltanto perché aumenta la domanda. A spingerlo sono anche i forti rincari che stanno interessando i componenti utilizzati nei server e nei sistemi di storage. Memorie, SSD, hard disk e disk array costano molto di più rispetto al 2025, tanto che in alcune categorie l’aumento dei ricavi convive con una diminuzione delle unità vendute. Il caso più evidente riguarda le memorie RAM: tra settembre 2025 e giugno 2026, il loro prezzo nella distribuzione europea è aumentato del 285%.
La domanda generata dagli hyperscaler e dalle infrastrutture dedicate all’intelligenza artificiale sta assorbendo una quota consistente della capacità produttiva. Secondo i dati riportati da CONTEXT, il 95% della produzione sarebbe già impegnato dai clienti cloud ed enterprise. Per gli ordini non programmati, i tempi di consegna possono arrivare a 52 settimane.
L’effetto dei rincari sull’attività quotidiana emerge con chiarezza dall’intervento di Paolo Delgrosso di HPE. “Da febbraio i prezzi sono aumentati in modo molto rapido”, ha spiegato, ricordando come l’impatto sia stato diverso tra device e server. Nel settore pubblico questa dinamica ha rallentato la domanda, mentre dal mercato privato sono arrivati ordinativi consistenti.
HPE ha risposto riducendo a pochi giorni la validità delle quotazioni e introducendo clausole legate alle variazioni del costo delle commodity. Il prezzo definito all’inizio di un progetto poteva infatti risultare insostenibile già al momento dell’ordine. Una situazione che obbliga vendor, distributori e partner a condividere maggiormente il rischio economico e a programmare gli acquisti con largo anticipo.
L’aumento dei prezzi modifica anche il significato attribuito alla crescita dei ricavi. È su questo scarto che si concentra la riflessione di Lorenzo Zanotto: “Ci sono server che sono passati da 30.000 a 100.000 euro. Il fatturato cresce grazie all’aumento dei prezzi, mentre il numero di box venduti può diminuire. Questo “droga” la barra del revenue”
Il rialzo dei prezzi riporta l’attenzione anche sull’hardware ricondizionato, un mercato che potrebbe essere più ampio di quanto riescano a mostrare le rilevazioni della distribuzione. Antonio Serra di ProXima Distribution ha richiamato, in particolare, ciò che sta accadendo nel settore pubblico: “Molti system integrator stanno ricevendo richieste dalla Pubblica amministrazione centrale nelle quali viene prevista espressamente una quota di prodotti ricondizionati”.
Secondo i risultati della ChannelWatch 2026, il 7% dei rivenditori italiani indica i prodotti ricondizionati come priorità di investimento nei prossimi mesi. Isabel Aranda ha riconosciuto la difficoltà di tracciarne tutte le vendite. Prodotti, operatori e transazioni utilizzano infatti definizioni e canali differenti, una parte dei quali rimane fuori dal perimetro osservato. Il tema è destinato ad acquistare peso anche nelle gare: in Francia alcuni appalti pubblici prevedono già una quota minima di apparecchiature ricondizionate, mentre i primi segnali cominciano a emergere anche in Italia.
Canale ICT. Cloud, sicurezza e dati entrano negli stessi progetti
Se le infrastrutture beneficiano della domanda di capacità elaborativa, una parte crescente del mercato si sta spostando verso servizi erogati e gestiti attraverso il canale.
Nel primo semestre del 2026 i servizi cloud acquistati tramite la distribuzione italiana sono cresciuti del 21%. Le applicazioni per l’ufficio hanno registrato un aumento del 18%, mentre data backup e recovery sono saliti del 115%.
Anche la cybersecurity mantiene un andamento positivo. Con una crescita dell’11,4%, l’Italia ha ottenuto la migliore performance tra i cinque principali Paesi europei analizzati da CONTEXT. La data security è aumentata del 42%, l’endpoint protection del 22%, l’infrastructure protection del 12% e la network security del 9%.
Il legame tra queste aree è al centro della lettura proposta da Silvia Restelli, Head of Marketing & Solutions Sales di V-Valley. “Il dato si trova ormai al centro di tutto: sovranità, protezione, sicurezza e disponibilità. Molti progetti richiedono soluzioni sempre più integrate”.
Anche la scarsità dei componenti sta spingendo le imprese verso architetture più flessibili. Quando tempi di consegna e costi rendono difficile realizzare un progetto interamente on premise, il cloud può fornire una parte delle risorse necessarie. La scelta finisce così per coinvolgere capacità elaborativa, collocazione dei dati, sicurezza e continuità del servizio.
La crescita di cloud e cybersecurity sta cambiando anche ciò che le imprese acquistano dal canale. Alla tecnologia si affianca sempre più spesso la sua gestione: configurazione, aggiornamento, protezione e continuità del servizio diventano parte integrante dell’offerta. È questa la ragione per cui i managed service hanno registrato una crescita del 71%, molto superiore al 22% del SaaS e al 3% delle licenze tradizionali. Il confronto tra i tre dati segnala il progressivo spostamento dalla vendita di un prodotto alla presa in carico di una parte delle attività del cliente.
A favorire questo passaggio è la crescente interdipendenza tra le diverse tecnologie. I dati si muovono tra sistemi aziendali e piattaforme cloud e devono rimanere accessibili, protetti e conformi alle regole. L’intelligenza artificiale utilizza quelle stesse informazioni e richiede infrastrutture capaci di elaborarle. La scelta di una soluzione di sicurezza, di un provider cloud o di una piattaforma AI finisce quindi per condizionare l’intero progetto. Distributori e system integrator devono far lavorare insieme questi elementi e assumersi una parte della loro gestione.
L’intelligenza artificiale sta entrando anche nelle dotazioni tecnologiche ordinarie. Nel secondo trimestre, il 51% dei notebook e il 38% dei desktop venduti attraverso il canale business italiano disponeva già di chipset capaci di supportare funzioni AI. La diffusione di questi dispositivi precede spesso la definizione di casi d’uso precisi: l’hardware è già pronto, mentre spetta al canale collegare questa capacità al software, ai dati e ai processi nei quali può produrre un risultato concreto.
Canale ICT. La distribuzione si sposta oltre la logistica
Se l’integrazione è la nuova necessità, è ancora l’integrazione che cambia il ruolo del distributore. La disponibilità dei prodotti, il credito e la logistica restano funzioni essenziali, ma non bastano per aiutare il canale a orientarsi tra offerte che si sovrappongono e richiedono conoscenze specialistiche.
Questa evoluzione rende meno netti anche i confini tra le categorie con cui viene misurato il mercato. Vincenzo Bocchi, Vice President Italy di TD SYNNEX, osserva che il cloud sta crescendo più rapidamente di quanto emerga dalle rilevazioni, sia nella componente infrastrutturale sia in quella applicativa. Una parte del fenomeno può sfuggire alle singole classificazioni perché prodotti, servizi e competenze confluiscono nello stesso progetto.
“Dati, sicurezza, intelligenza artificiale e cloud sono sempre più collegati e richiedono capacità di aggregazione molto più articolate”, ha spiegato Bocchi. Una competenza nata intorno a un software può essere utilizzata in un progetto di data center e generare ricavi attribuiti a un’altra area. Al di là della classificazione, ciò che cresce è il contributo dei servizi messi dalla distribuzione a disposizione del canale.
Dal canto suo Sofia Masenza, che guida comunicazione e marketing di Ingram MicroItalia ha ricondotto l’ingresso di nuovi vendor a un cambiamento più ampio nella strategia distributiva. Ampliare il portafoglio serve a costruire proposte che colleghino infrastrutture, networking e sicurezza, creando maggiori opportunità di cross selling e up selling per i partner. La disponibilità di più tecnologie, da sola, non produce però questo risultato: deve essere accompagnata da percorsi di formazione e certificazione che consentano ai reseller di conoscere le soluzioni e inserirle negli stessi progetti.
Da questa prospettiva, il valore del distributore dipende dalla capacità di dare una struttura al portafoglio. Ingram Micro rileva infatti una forte richiesta di competenze su vendor come Fortinet, HPE e Cisco: marchi collocati in aree diverse, ma sempre più spesso coinvolti nella costruzione di un’unica architettura. La formazione diventa così il passaggio che trasforma l’ampiezza dell’offerta in una reale possibilità di integrazione.
La formazione acquista un ruolo centrale anche nella strategia di Focelda. Valeria Guerrieri, spiega infatti che i dealer cercano certificazioni e conoscenze con cui differenziarsi: “Vogliono argomenti e competenze da utilizzare nel rapporto con i propri clienti. Se non sono adeguatamente formati, possono portare poco valore al mercato”.
La domanda di formazione nel canale ICT, tuttavia, non sempre si traduce in partecipazione. Un segnale della distanza tra il bisogno dichiarato di competenze e la partecipazione effettiva alle iniziative arriva da Alessandro Taramelli, intervenuto in rappresentanza di Runner, distributore particolarmente focalizzato sul mercato delle PMI. L’azienda rileva una domanda di formazione da parte dei reseller, ma le attività proposte hanno ottenuto un riscontro inferiore alle aspettative. Per Taramelli, questa risposta non riduce l’importanza del tema: indica piuttosto la necessità di insistere, soprattutto per aiutare i partner a sviluppare un’offerta meno dipendente dall’hardware.
Canale ICT: il system integrator assume il ruolo di regista
La proliferazione delle offerte rende delicato anche il lavoro dei system integrator. Nella sola cybersecurity operano migliaia di vendor e diventa difficile stabilire quale prodotto risponda meglio alle esigenze di un determinato cliente. La questione riguarda l’intero disegno della soluzione: un prodotto efficace, se inserito in un’architettura incoerente o privo delle competenze necessarie, rischia di non produrre il risultato atteso.
Il valore del partner si sposta quindi verso la capacità di scegliere, combinare e governare le tecnologie. Il system integrator assume il ruolo di regista, traducendo richieste spesso frammentate in un progetto unitario.
Marco Serraglio di Infoteam descrive con chiarezza questa responsabilità: “I clienti vogliono conoscere sempre meglio le tecnologie perché ricevono moltissime informazioni. Qualcuno deve però aggregarle e trasformarle in una soluzione che funzioni davvero”.
Tuttavia, la velocità del cambiamento pone un problema organizzativo. Infoteam conta circa quaranta persone e, come osserva Serraglio, deve valutare con attenzione quali ambiti presidiare: “Fino a qualche tempo fa riuscivamo ad aiutare il cliente su molti fronti; adesso siamo sempre più limitati, perché servono numeri e competenze maggiori”.
Per mantenere la capacità di proporre soluzioni, i system integrator devono rendere più ripetibili i propri servizi e ridurre la personalizzazione che non genera un valore adeguato.
Andrea Veca riassume il problema attraverso il confronto tra industria e bottega: “Un sarto può far pagare 2.000 euro un abito realizzato su misura. Il problema nasce quando il cliente pretende un abito su misura ai prezzi di H&M”.
La difficoltà consiste dunque nel costruire un modello organizzato e scalabile, conservando la capacità di adattare la soluzione alle esigenze dell’impresa. Se ogni cliente impone una tecnologia diversa, il fornitore deve moltiplicare investimenti, certificazioni e attività di aggiornamento. Se invece il partner riesce a selezionare a monte le piattaforme sulle quali sviluppare le proprie competenze, può offrire un servizio più coerente e governabile.
Canale ICT, rendere accessibile un’offerta sempre più ampia
L’integrazione assume un significato particolare nel mercato delle PMI. Queste aziende hanno bisogno di sicurezza, cloud, gestione dei dati e strumenti di intelligenza artificiale, ma raramente dispongono delle risorse interne necessarie per amministrare piattaforme differenti.
Il canale ICT deve quindi ridurre il numero di passaggi richiesti per adottare e utilizzare le tecnologie. David Baldinotti, CEO di SimpleCyb, lega la crescita degli Small and Medium Reseller proprio alla capacità di portare sul mercato soluzioni adatte alle imprese di minori dimensioni: “Puntiamo sulla semplicità di erogazione e sull’efficacia delle soluzioni per le piccole e medie imprese”.